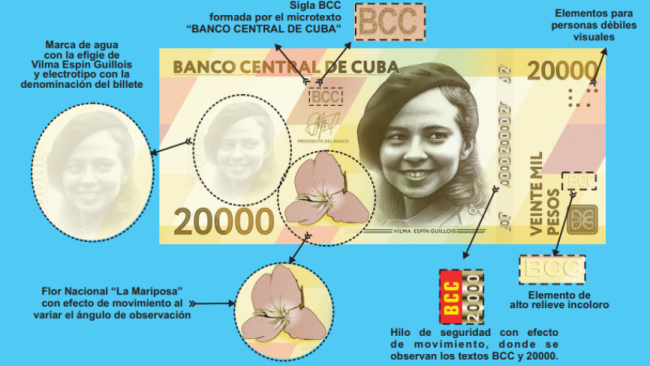
El Banco Central de Cuba (BCC) prepara una transformación de su sistema bancario que incluye nuevos participantes privados y extranjeros, mayor autonomía para los bancos, nuevos productos de crédito, fintech, criptomonedas, pagos digitales y mecanismos para captar remesas y divisas que hoy circulan fuera del sistema financiero, publicó el portal oficial Cubadebate.
Así fue presentado este martes en el programa oficial Mesa Redonda por la presidenta del BCC, Juana Lilia Delgado Portal, y el vicepresidente Alberto Javier Quiñones Betancourt, quienes expusieron también la magnitud de los problemas que debe corregir la banca cubana.
El propio Banco Central admite que una de las principales preocupaciones actuales de la población y de los actores económicos es la calidad de los servicios bancarios.
Reducir las colas, disminuir la presencialidad, facilitar el acceso al efectivo, recuperar el crédito y conseguir que las cuentas bancarias puedan utilizarse de manera efectiva son algunos de las promesas declaradas.
El Gobierno pretende que el banco vuelva a desempeñar funciones que considera esenciales: recibir ahorro, conceder crédito, facilitar pagos y cobros y atender las operaciones externas de empresas y particulares, todo ello en una economía en jaque.
Más bancos y capital privado
El BCC plantea abrir y capitalizar el sistema bancario mediante la incorporación de nuevos participantes, incluidos bancos e instituciones financieras de capital estatal, privado, nacional y extranjero.
Quiñones Betancourt puso como ejemplo el Banco de Desarrollo y Fomento Agrícola, cuya creación se encuentra, según dijo, en sus etapas finales. La institución estará especializada en financiar la actividad agrícola y la producción de alimentos.
La apertura, aclaró, no significará ausencia de regulación. Los nuevos participantes tendrán que obtener licencia del Banco Central y quedarán sometidos a su supervisión.
El objetivo anunciado es que la entrada de capital aporte algo más que dinero: nuevas tecnologías, conocimientos y formas de gestión.
Es una modificación significativa del modelo financiero cubano, aunque todavía presentada como una apertura regulada y gradual, no como una retirada del Estado del control del sistema.
Los bancos tendrán más margen para fijar intereses
Uno de los cambios previstos afecta directamente al ahorro.
El BCC prepara un nuevo mecanismo para gestionar las tasas de interés que, según Quiñones Betancourt, será "más financiero y menos administrativo". Los bancos comerciales tendrían mayor autonomía para establecer sus ofertas de acuerdo con las condiciones del mercado y las necesidades de sus clientes.
La intención es que las entidades compitan por captar depósitos y posteriormente puedan utilizar esos recursos para conceder créditos.
El Banco Central también prepara nuevos productos de crédito, entre ellos el crédito al consumo, cuyos detalles todavía no han sido anunciados.
Según los funcionarios, ya funcionan créditos destinados a la adquisición de fuentes renovables de energía y las autoridades aseguran que trabajan para hacerlos más ágiles.
Transferencias: de 120.000 a 2,5 millones de pesos
Una de las medidas que ya está vigente eleva de 120.000 a 2,5 millones de pesos mensuales el umbral para las transferencias entre cuentas de personas naturales.
Ian Pedro Carbonell Karell, director del sistema de pagos del BCC, aclaró que los 2,5 millones no constituyen un límite para operar. A partir de esa cantidad, el cliente debe declarar el destino de la operación y aportar otros elementos requeridos por el banco.
El cambio responde, según el BCC, a que el umbral anterior había quedado desfasado frente a la inflación.
También se eliminó para las empresas una restricción relacionada con las operaciones en efectivo.
El discurso oficial presenta ambas decisiones como una flexibilización de la operatoria bancaria. En la práctica, se trata también de una adaptación de las reglas a una economía en la que las cantidades nominales necesarias para realizar operaciones han aumentado de forma considerable.
Divisas: menos trámites para los negocios privados
A partir del 17 de septiembre entrará en vigor una nueva resolución que flexibiliza las operaciones en divisas de los actores económicos no estatales.
Para abrir cuentas en divisas ya no será necesaria la licencia bancaria que se exigía anteriormente. Además, los negocios privados podrán depositar efectivo en esas cuentas corrientes en divisas, siempre bajo controles sobre la debida diligencia y el origen lícito de los fondos.
También podrán ordenar directamente desde sus bancos pagos al exterior relacionados con su actividad económica, que busca facilitar una de las operaciones más sensibles para los negocios privados: pagar a proveedores extranjeros.
La normativa mantiene, además, la posibilidad de que los actores económicos que lo necesiten tengan cuentas en divisas en el exterior, con conocimiento del Banco Central y de la autoridad fiscal.
Menos sucursales, más operaciones desde el teléfono
La transformación digital es otro de los pilares del programa. El BCC pretende reducir la necesidad de acudir físicamente a las sucursales mediante nuevos productos y canales digitales en medio de las constantes dificultades por la tecnología obsoleta, la conexión inestable y los constantes apagones. Una de las metas tecnológicas es que las operaciones se acrediten en tiempo real.
Carbonell Karell aseguró que ese funcionamiento ya se ha conseguido dentro de un mismo banco y que el objetivo final es extenderlo a las operaciones entre diferentes bancos.
También se redujeron las comisiones de las pasarelas de pago: el funcionario dijo que pasarán, por ejemplo, de 1,5% a 0,8%.
La política de incentivos a los pagos digitales busca beneficiar tanto al consumidor como al comercio que acepta el pago electrónico.
Fintech y criptomonedas entran en la agenda
La transformación anunciada incluye además la regulación de las fintech, empresas que utilizan tecnología para ofrecer servicios financieros. Según Quiñones Betancourt, estas entidades tendrán una regulación diferenciada de la aplicable a los bancos tradicionales y podrán formar parte del nuevo ecosistema financiero.
El BCC trabaja igualmente en una actualización de las normas sobre criptomonedas. El funcionario dijo que existe una propuesta en fase final elaborada a partir del estudio de experiencias internacionales.
Según Carbonell Karell, la intención es flexibilizar determinadas licencias y autorizaciones, pero reforzando la supervisión sobre las plataformas autorizadas.
El anuncio sitúa por primera vez dentro del paquete de transformaciones bancarias a tecnologías y operadores que hasta ahora han tenido una presencia limitada en el sistema financiero formal cubano.
Jubilados: cobrar fuera de los bancos
Otra de las medidas planteadas por el BCC está destinada a los jubilados. La institución desarrolla una plataforma para que las pensiones puedan entregarse a domicilio o cobrarse en comercios cercanos, reduciendo la necesidad de acudir a una sucursal y enfrentar las enormes colas que hoy deben realizar en condiciones precarias.
El BCC presentó como ejemplo el caso de Eriel Sánchez, exbeisbolista y propietario del emprendimiento privado El Olímpico, en Sancti Spíritus, que decidió utilizar su negocio para pagar las jubilaciones de las glorias deportivas de ese municipio.
La experiencia es presentada por el Banco Central como un modelo de colaboración entre emprendimientos privados y sistema financiero.
El BCC ha agrupado sus 20 transformaciones en cuatro frentes: apertura y capitalización; crédito, ahorro y financiamiento; innovación y nuevos canales; y mercado cambiario y remesas. Por ahora, se trata de proyectos piloto, propuestas normativas o medidas recién implementadas. El desafío para el sistema bancario cubano será convertir ese rediseño institucional en servicios que funcionen de manera efectiva para una economía que lleva años operando bajo escasez de efectivo, inflación, depreciación del peso y una creciente diversificación de actores económicos.